«الرقابة المالية» تجري تعديلات على ضوابط تمويل المشروعات الصغيرة والمتوسطة
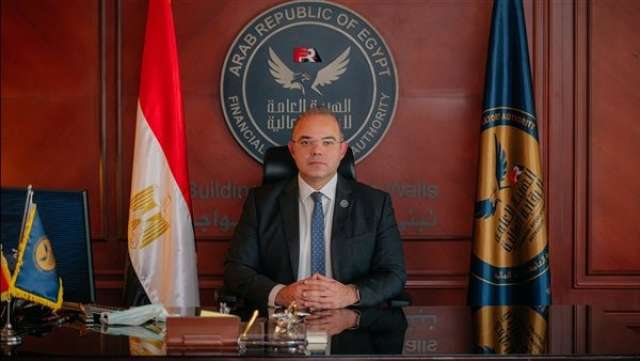

أصدر الدكتور محمد فريد رئيس الهيئة العامة للرقابة المالية، كتاب دوري رقم 6 لسنة 2022 بشأن تعزيز فعالية ضوابط مزاولة نشاطي تمويل المشروعات المتناهية الصغر، وتمويل المشروعات المتوسطة والصغيرة وذلك لضمان سلامة عملية منح التمويل، وتجديده، وحظر التمويل التكميلي، والإجراءات اللازم اتخاذها عند تطبيق خيار السداد المُعجل لمواجهة مخاطر التعثر، وذلك في إطار استكمال دور الهيئة في تطوير وتنمية الأسواق المالية غير المصرفية مع الحفاظ على حقوق كافة المتعاملين بتلك الأسواق.
وأوضحت هيئة الرقابة المالية، أنه تلاحظ قيام بعض الشركات والجمعيات والمؤسسات الأهلية المرخص لها بمزاولة نشاطي تمويل المشروعات الصغيرة والمتوسطة ومتناهية الصغر، تقديم تمويل تكميلي للمتعاملين معها، بحيث يستطيع متلقي التمويل الحصول على تمويل جديد قبل الانتهاء من مدة السداد الأصلية لذات النوع من التمويل القائم، وبما يحقق للعميل الاستعاضة كليًا أو جزئياَ لما تم سداده مسبقًا في حساب التمويل، من خلال تقديم تمويل جديد له تحت مسميات مختلفة سواء بذات القيمة المسددة أو غيرها ودون مراعاة للاعتبارات الفنية اللازمة لسلامة منح التمويل.
وألزم الكتاب الدوري الشركات والجهات المرخص لها بمزاولة نشاطي تمويل المشروعات المتناهية الصغر، وتمويل المشروعات المتوسطة والصغيرة، عدم تجديد التمويل الممنوح للعميل إلا بعد التحقق من سداد التمويل القائم فعليًا بالكامل، ولا يجوز سداد أي مبالغ مستحقة للتمويل القائم عن طريق الحصول على تمويل جديد.
وأجاز الكتاب الدوري لجهة التمويل تقديم تمويل جديد للعملاء الحاليين موازي للتمويل القائم، شريطة ألا يكون من نفس نوع التمويل الممنوح للعميل "تمويل جارى - تمويل استثماري" وفى ذات النشاط الممول، وذلك بعد التحقق من قدرة العميل على سداد الالتزامات المالية بعد التمويل الجديد، ومع الالتزام بألا تتجاوز قيمة التمويلات الحاصل عليها العميل من جهة التمويل في كافة منتجاتها التمويلية الحد الأقصى المنصوص عليه باللوائح والقوانين.
وأكد الكتاب الدوري على ضرورة الالتزام في جميع حالات منح التمويل للعملاء بتقييم موقف مديونيات العميل مع الجهات الأخرى "إن وجدت" من خلال جهة الاستعلام الائتماني بغرض التحقق من سلامة موقف الائتماني للعميل، وقدرته على تحمل الأعباء المالية الجديدة، ومدى انتظام العميل في سداد التزاماته، وكذلك التأكد من أن التمويل المزمع منحه لن يستخدم لسداد أيًا من المديونيات القائمة.
كما حظر الكتاب الدوري منح العملاء القائمين منتجات تمويلية جديدة بهدف تقديم تمويل تكميلي قبل الانتهاء من مدة السداد الأصلية لذات النوع من التمويل الممنوح له.
وتلتزم جهات التمويل التي لديها محفظة قائمة تحتوي على عملاء حاصلين على تمويل تكميلي بتخفيض محفظتها بما تم سداده من التمويل القائم في هذا السياق وفق توقيتات السداد الخاصة بالعملاء، وموافاة الهيئة ببيان شهري بأرصدة تلك المحافظ وفق النموذج الذي تُعده الهيئة لهذا الغرض.
وفي حالة رغبة العميل في القيام بالسداد المعجل للتمويل، أكد الكتاب الدوري على ضرورة الإفصاح الكافي للعميل عن فرق تكلفة التمويل التي سوف يتحملها حال قيامه بالسداد المُعجل مقارنة بعبء التكلفة الأصلية للتمويل، مع التحقق من إتمام السداد المُعجل للتمويل القائم من موارد العميل الذاتية.
وفي حال رغبة العميل في القيام بالسداد المُعجل للتمويل القائم والحصول على تمويل جديد من جهة التمويل، يراعى عدم تحميل العميل لأعباء تكلفة التمويل الجديد تزيد عن أعباء تكلفة التمويل الحالي، ويندرج ضمن أعباء التمويل الجديد كل من عمولة السداد المعجل، ومعدل تكلفة التمويل، ومعدل المصاريف الإدارية وذلك حرصًا على عدم زيادة أعباء التمويل على العملاء مع قيام جهة التمويل بدورها لتوعية العميل بكافة التفاصيل والأعباء التي سيتحملها نتيجة قيامه بذلك والحصول على موافقة العميل الصريحة في الحالة الأخيرة.
كما حظر الكتاب الدوري على جهة التمويل تقديم تمويل للأطراف المرتبطة للعميل مٌتزامن مع إتمام طلبه للسداد المعجل.
وقال الدكتور محمد فريد رئيس الهيئة العامة للرقابة المالية، إن صدور الكتاب الدوري جاء نتاج عملية الرصد والمتابعة المستمرة للممارسات بكافة الأسواق المالية غير المصرفية، ومنها نشاط تمويل المشروعات الصغيرة والمتوسطة ومتناهية الصغر، وخاصة قيام بعض الشركات بتقديم تمويل تكميلي للعملاء القائمين بأساليب مختلفة ترفع تكلفة التمويل ودرجة المخاطر التي يتحملها العميل بشكل قد يؤثر على قدرته على سداد التزاماته.
وأكد الدكتور فريد أن تعزيز فعالية ضوابط مزاولة النشاط وفق التعليمات الواردة بالكتاب الدوري تهدف إلى خفض درجة المخاطر التي يتحملها العميل، والحفاظ على الاستقرار المالي للجهات القائمة بالتمويل بشكل يعمل على استقرار الأسواق المالية غير المصرفية التي تمارس فيها الأنشطة المخاطبة بالكتاب الدوري، وذلك استكمالًا لجهود الهيئة في تطوير وتنمية الأسواق المالية غير المصرفية مع الحفاظ على حقوق كافة المتعاملين فيها.